La Legge di Bilancio 2026 ha prorogato l’agevolazione per altri tre anni. D’Amore & Partners: «Più tempo per programmare gli investimenti, ma serve una valutazione preventiva»
NAPOLI. La ZES Unica è entrata in una nuova fase con la proroga del credito d’imposta fino al 31 dicembre 2028. La Legge di Bilancio 2026 ha infatti stanziato 2,3 miliardi di euro per il 2026, un miliardo per il 2027 e 750 milioni per il 2028, offrendo alle imprese del Mezzogiorno un orizzonte più ampio per programmare gli investimenti. La misura riguarda le strutture produttive delle regioni del Sud e, con la nuova disciplina, anche le aree ammissibili di Marche e Umbria. Tra le spese agevolabili rientrano macchinari, impianti e attrezzature, oltre a terreni e immobili strumentali nell’ambito di progetti di investimento iniziale. L’investimento minimo è di 200 mila euro, mentre il tetto dei costi ammissibili arriva a 100 milioni.
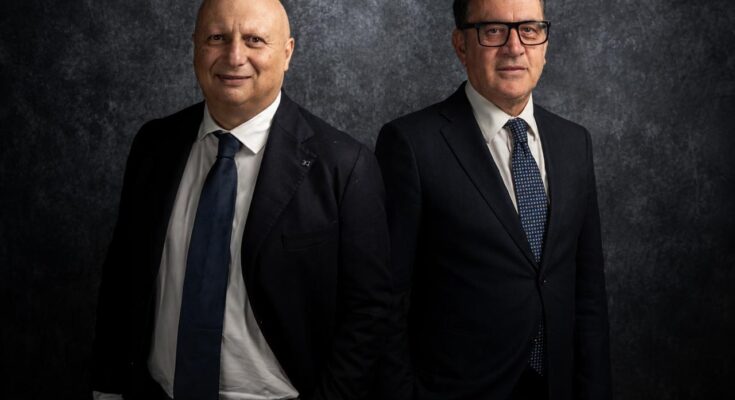
«La proroga al 2028 consente alle imprese di programmare con maggiore certezza gli investimenti e di inserirli in una strategia industriale e finanziaria di medio periodo – spiega Aldo D’Amore, dottore commercialista e revisore contabile, partner dello Studio D’Amore & Partners di Napoli – Il beneficio, però, non va valutato soltanto in base all’aliquota: territorio, dimensione aziendale e caratteristiche del progetto incidono sull’agevolazione effettivamente ottenibile».
Un tema centrale resta quello delle risorse disponibili rispetto alla domanda delle imprese. Per gli investimenti 2025, a fronte di richieste per oltre 3,6 miliardi e di una dotazione iniziale di 2,2 miliardi, il credito effettivamente fruibile era stato determinato nel 60% dell’importo richiesto. La Legge di Bilancio 2026 è intervenuta stanziando ulteriori 532 milioni di euro e riconoscendo, agli aventi diritto, un credito aggiuntivo del 15%, portando così la copertura complessiva al 75% del credito teorico richiesto. Il precedente assume rilievo anche in vista del prossimo triennio, considerando che, qualora le richieste superino i plafond annuali disponibili, il credito effettivamente fruibile può essere ridotto proporzionalmente.
«È nella fase iniziale che occorre verificare con attenzione spese ammissibili, tempi, obblighi documentali e possibilità di cumulo – sottolinea Danilo Di Gregorio, dottore commercialista e revisore contabile, partner dello Studio D’Amore & Partners – Occorre inoltre considerare che il beneficio effettivo dipende anche dal rapporto tra richieste e risorse disponibili. La pianificazione deve quindi guardare non solo all’aliquota teorica, ma anche ai meccanismi di riparto».
Per la Campania e per l’intero Mezzogiorno la proroga può rappresentare una leva importante per sostenere programmi di ampliamento e ammodernamento produttivo.
«Il nostro consiglio alle imprese che intendono utilizzare il credito ZES è di non partire dall’incentivo, ma dal progetto di investimento – conclude Aldo D’Amore – Prima di assumere impegni di spesa è opportuno verificare requisiti, agevolazioni cumulabili, sostenibilità finanziaria e beneficio concretamente fruibile. In questo modo il credito fiscale diventa una componente reale del piano d’impresa e non una variabile da valutare soltanto a posteriori».